ค่าส่งเสริมการขาย คืออะไร? หัก ณ ที่จ่าย 3% หรือไม่ และ VAT คิดอย่างไร
ค่าส่งเสริมการขายไม่ได้มีเพียงส่วนลด แต่รวมถึงเงินสนับสนุน เงินช่วยเหลือ รางวัล และประโยชน์อื่นที่เกี่ยวข้องกับการขาย มาดูว่ากรณีใดต้องหัก ณ ที่จ่าย 3% กรณีใดไม่ต้องหัก และต้องนำมาคิด VAT หรือไม่
ค่าส่งเสริมการขาย คืออะไร? หัก ณ ที่จ่าย 3% หรือไม่ และ VAT คิดอย่างไร
กิจการจำนวนมากมีรายการส่งเสริมการขาย เช่น เงินสนับสนุนยอดขาย ส่วนลดตามยอดซื้อ เงินช่วยเหลือค่าใช้จ่าย รางวัลจากการทำยอด หรือการให้สิทธิประโยชน์แก่ตัวแทนจำหน่าย แต่ในทางภาษี คำว่า ค่าส่งเสริมการขาย ไม่ได้หมายถึงค่าโฆษณาหรือค่าใช้จ่ายทางการตลาดทุกประเภท แต่ต้องพิจารณาว่าใครเป็นผู้จ่าย ใครเป็นผู้รับ เงินหรือประโยชน์นั้นเกิดจากอะไร และผู้รับซื้อสินค้าไปขายต่อหรือซื้อไปใช้เอง
กรมสรรพากรกำหนดแนวทางสำหรับ “รางวัล ส่วนลด หรือประโยชน์ใด ๆ เนื่องจากการส่งเสริมการขาย” ซึ่งครอบคลุมเงินอุดหนุน เงินสนับสนุน เงินช่วยเหลือ เงินส่วนลด หรือเงินในลักษณะเดียวกันที่ผู้ผลิตหรือผู้จัดจำหน่ายจ่ายให้ผู้ซื้อซึ่งนำสินค้าไปขายต่อ เพื่อช่วยเพิ่มยอดขาย ลดต้นทุน หรือลดรายจ่ายของผู้แทนจำหน่าย
สรุปสั้น ๆ ค่าส่งเสริมการขายเสียภาษีอย่างไร?
กรณีผู้ขายหรือผู้ผลิตจ่ายเงินสนับสนุน รางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขายให้ผู้ซื้อที่ซื้อสินค้าไป เพื่อขายต่อ โดยทั่วไปผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่าย 3% แต่มีข้อยกเว้นบางกรณี เช่น ของแถมที่ให้พร้อมสินค้า ส่วนลดเงินสดตามประเพณีทางการค้า หรือการขายให้ผู้บริโภคที่ซื้อไปใช้เอง ดังนั้น คำตอบว่า “ค่าส่งเสริมการขายหัก 3% หรือไม่” ต้องดู ลักษณะของรายการ ไม่ควรพิจารณาจากชื่อบัญชีเพียงอย่างเดียว
ค่าส่งเสริมการขายแบบไหนมีโอกาสถูกหัก ณ ที่จ่าย 3%?
ตัวอย่างที่เข้าลักษณะได้ เช่น
- เงินสนับสนุนยอดขาย
- เงินช่วยเหลือค่าใช้จ่ายของตัวแทนจำหน่าย
- ส่วนลดภายหลังจากทำยอดถึงเป้า
- Rebate ตามยอดซื้อ
- เงินชดเชยส่วนลดให้ร้าน
- ค้าเงินช่วยเหลือค่าขนส่ง
- เงินสนับสนุนการจัดแสดงสินค้า
- สิทธิประโยชน์หรือเงินอุดหนุนที่มีผลต่อยอดขายหรือต้นทุน
หากผู้รับเป็นตัวแทนจำหน่าย ผู้ค้าปลีก หรือผู้ค้าส่งที่ซื้อสินค้าไปขายต่อ และรายการเข้าลักษณะรางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขาย ผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่ายในอัตรา 3% ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
ความรู้จากประสบการณ์ที่นำมาใช้กับทุกบทความ
ด้วยประสบการณ์ด้านบัญชีและภาษีมากกว่า 20 ปี KPCS Accounting นำความเข้าใจจากการดูแลธุรกิจจริงมาถ่ายทอดเป็นบทความด้านบัญชี ภาษี กฎหมายธุรกิจ
และเรื่องสำคัญสำหรับผู้ประกอบการเนื้อหาถูกจัดทำให้เข้าใจง่าย และเชื่อมโยงกับสถานการณ์ที่ผู้ประกอบการพบในการดำเนินธุรกิจ
เพื่อช่วยให้สามารถนำข้อมูลไปใช้ประกอบการตัดสินใจและเตรียมความพร้อมได้อย่างเหมาะสม
ถ้าจ่ายค่าส่งเสริมการขายเป็นสิ่งของ ต้องหัก ณ ที่จ่ายหรือไม่?
ต้องดูเงื่อนไขเช่นเดียวกัน หากเป็นการจ่ายรางวัลหรือประโยชน์จากการส่งเสริมการขาย เป็นสิ่งของ กรมสรรพากรกำหนดให้ผู้จ่ายหักภาษี ณ ที่จ่ายในวันที่ส่งมอบ โดยใช้มูลค่าของสิ่งของตามราคาหรือค่าอันพึงมีในวันที่ส่งมอบเป็นฐานพิจารณา
ตรงนี้ต่างจาก “ของแถมพร้อมการขาย” ซึ่งมีเงื่อนไขเฉพาะอีกแบบหนึ่ง
ของแถมพร้อมสินค้า ต้องหัก ณ ที่จ่าย 3% ไหม?
ไม่ใช่ทุกของแถมจะต้องหัก 3% กรณีขายสินค้าให้ผู้ซื้อที่ซื้อไปขายต่อ และมีการแถมสินค้า ไปพร้อมกับสินค้าที่ขาย โดยมูลค่าของสินค้าที่แถมไม่เกินมูลค่าของสินค้าที่ขาย กรมสรรพากรกำหนดว่าผู้ขายไม่มีหน้าที่หักภาษี ณ ที่จ่ายสำหรับมูลค่าของสินค้าที่แถมนั้น
ดังนั้นต้องแยกให้ออกระหว่าง “ของแถมที่เป็นส่วนหนึ่งของการขาย” กับ “รางวัลหรือประโยชน์ที่ให้ภายหลังจากการทำยอด” ผลทางภาษีอาจต่างกัน
ส่วนลดเงินสดต้องหัก ณ ที่จ่ายหรือไม่?
หากเป็นส่วนลดเงินสดตามปกติทางการค้า และมีการกำหนดเงื่อนไขไว้ชัดเจน เช่น จ่ายภายในระยะเวลาที่กำหนดแล้วได้รับส่วนลด พร้อมระบุเงื่อนไขไว้ในใบส่งของ ใบแจ้งหนี้ หรือใบกำกับภาษี ส่วนลดดังกล่าวไม่เข้าลักษณะรางวัลหรือประโยชน์จากการส่งเสริมการขาย และผู้จ่ายไม่มีหน้าที่หักภาษี ณ ที่จ่ายจากส่วนลดนั้น แต่ถ้าเป็นส่วนลดตามยอดซื้อ หรือ Rebate ที่จ่ายภายหลังจากลูกค้าหรือตัวแทนจำหน่ายทำยอดถึงเป้า อาจเข้าลักษณะค่าส่งเสริมการขายและต้องพิจารณาหักภาษี ณ ที่จ่ายต่างออกไป
ซื้อสินค้าไปใช้เอง ต้องถูกหัก 3% จากค่าส่งเสริมการขายไหม?
กรณีผู้ซื้อเป็นผู้บริโภคโดยตรง หรือเป็นผู้ประกอบการที่ซื้อสินค้าไปใช้ในกิจการของตนเองโดยไม่มีวัตถุประสงค์นำไปขายต่อ กรมสรรพากรกำหนดข้อยกเว้นไว้ว่า ผู้จ่ายรางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขาย ไม่มีหน้าที่หักภาษี ณ ที่จ่าย ในกรณีที่เข้าเงื่อนไขดังกล่าว อย่างไรก็ตาม มีข้อยกเว้นสำหรับผู้ซื้อที่มีสถานะเป็นผู้แทนจำหน่ายของผู้ขาย จึงต้องพิจารณาข้อเท็จจริงประกอบด้วย
ค่าส่งเสริมการขายต้องเสีย VAT หรือไม่?
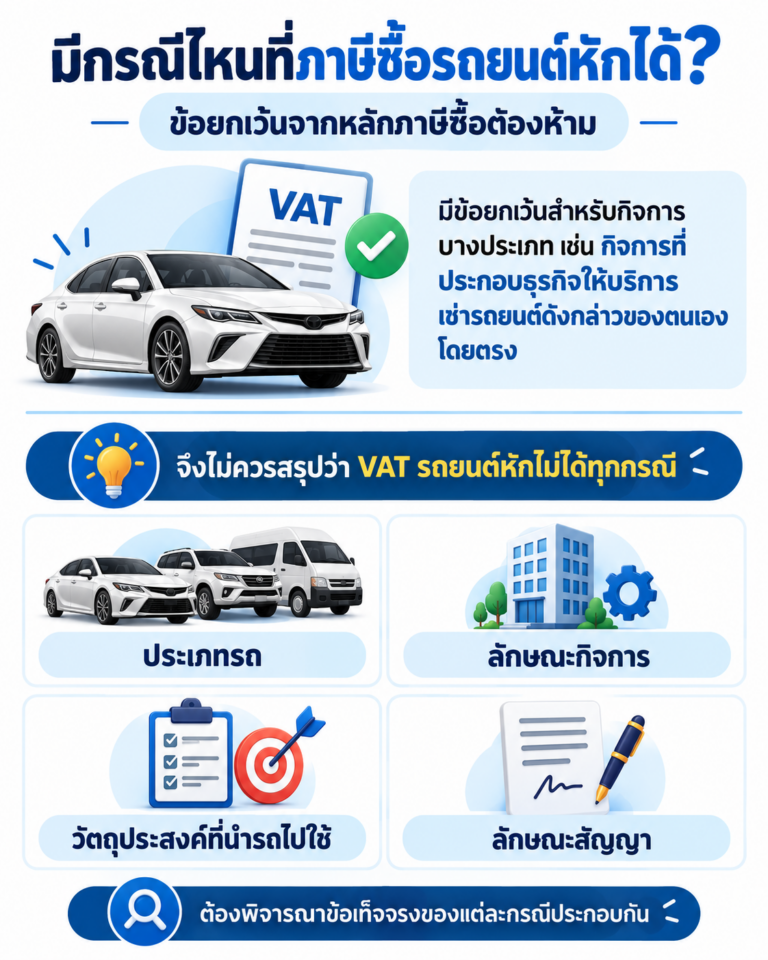
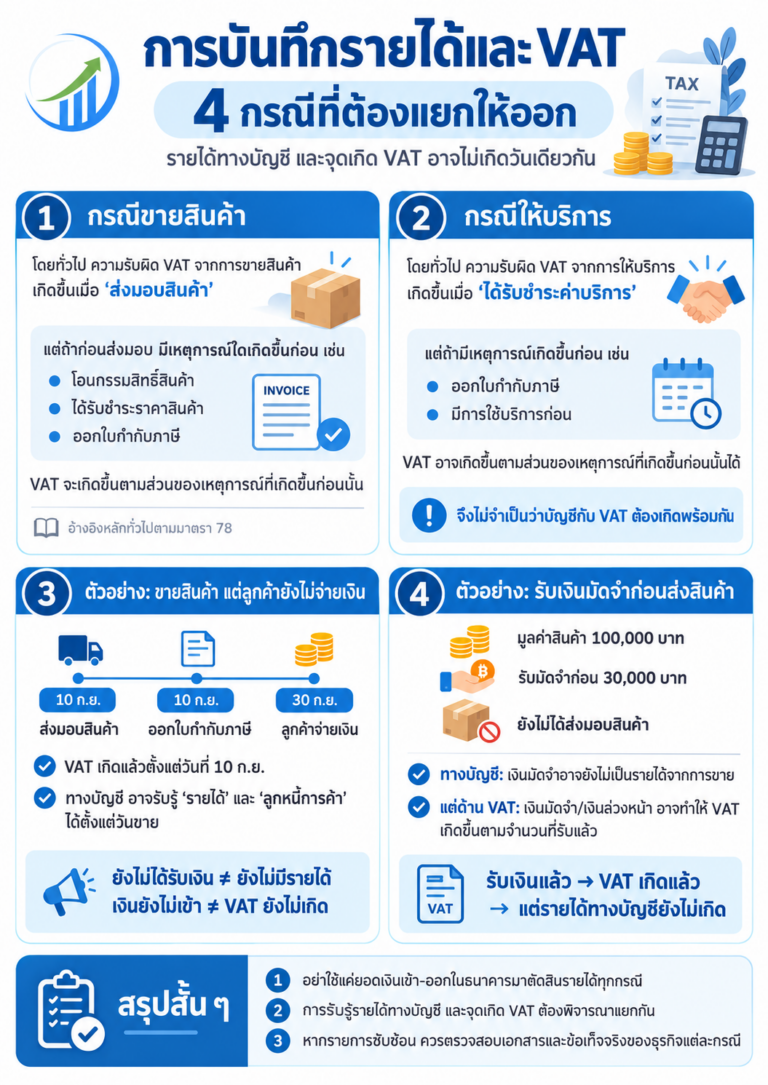
สำหรับรางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขายที่เข้าเงื่อนไขตามหลักเกณฑ์ดังกล่าว กรมสรรพากรระบุว่าไม่เข้าลักษณะเป็นค่าตอบแทนจากการขายสินค้าหรือการให้บริการ ดังนั้นผู้รับไม่ต้องนำรายการนั้นไปรวมเป็นมูลค่าฐานภาษี VAT แต่ไม่ควรตีความว่า “เงินที่เรียกว่าค่าส่งเสริมการขายทุกประเภทไม่เสีย VAT” เพราะหากข้อเท็จจริงเป็นค่าบริการ ค่าโฆษณา ค่านายหน้า หรือค่าตอบแทนจากการให้บริการจริง การพิจารณาภาษีอาจแตกต่างกัน ตรงนี้สามารถทำ Internal Link ไปบทความ การบันทึกรายได้และภาษีมูลค่าเพิ่ม ของเราบทที่ 1 ได้เลย
ค่าส่งเสริมการขายบันทึกบัญชีอย่างไร?
ทางบัญชีควรพิจารณาเนื้อหาของรายการ ไม่ใช่ดูเฉพาะชื่อเอกสารว่าเป็น “ค่าส่งเสริมการขาย” ฝั่งผู้จ่ายอาจเกี่ยวข้องกับค่าใช้จ่ายส่งเสริมการขาย ส่วนลด หรือเงินสนับสนุน ขณะที่ฝั่งผู้รับอาจต้องพิจารณาว่าเป็นรายได้ เงินสนับสนุน หรือลักษณะลดต้นทุนหรือค่าใช้จ่ายตามข้อตกลงของธุรกรรม สิ่งสำคัญคือกิจการควรมีเอกสารประกอบที่ชัดเจน เช่น
- ข้อตกลงหรือเงื่อนไขรายการส่งเสริมการขาย
- หลักฐานการคำนวณยอดขายหรือยอดซื้อ
- ใบแจ้งหนี้หรือใบลดหนี้
- หลักฐานการจ่ายเงินหรือส่งมอบสิ่งของ
- หนังสือรับรองการหักภาษี ณ ที่จ่าย หากเข้าหลักเกณฑ์
- หลักฐานที่แสดงว่าผู้ซื้อซื้อไปขายต่อหรือใช้เอง
เพราะเอกสารเหล่านี้ช่วยให้การบันทึกบัญชี ภาษีหัก ณ ที่จ่าย และ VAT สอดคล้องกับข้อเท็จจริงของรายการ
ค่าส่งเสริมการขายบันทึกบัญชีอย่างไร?
ตัวอย่างง่าย ๆ บริษัท A เป็นผู้ผลิตสินค้าและขายสินค้าให้บริษัท B ซึ่งเป็นตัวแทนจำหน่าย บริษัท A กำหนดว่า หากบริษัท B ซื้อสินค้าครบ 1,000,000 บาทภายในไตรมาส จะได้รับเงินสนับสนุนการขาย 50,000 บาท เงิน 50,000 บาทมีลักษณะเป็นสิทธิประโยชน์ที่เกิดจากการส่งเสริมการขายและสัมพันธ์กับการซื้อสินค้าเพื่อนำไปขายต่อ จึงต้องพิจารณาหลักเกณฑ์การหักภาษี ณ ที่จ่าย 3% ของรายการดังกล่าว ขณะที่ VAT ต้องพิจารณาตามลักษณะของรางวัลหรือประโยชน์ที่ได้รับตามหลักเกณฑ์ของกรมสรรพากร
สรุปค่าส่งเสริมการขายกับภาษี
จุดสำคัญไม่ได้อยู่ที่กิจการเรียกรายการนั้นว่า “ส่วนลด” “เงินสนับสนุน” หรือ “ค่าส่งเสริมการขาย” แต่อยู่ที่ เนื้อหาของธุรกรรม ถ้าเป็นรางวัล ส่วนลด หรือประโยชน์ที่ผู้ผลิตหรือผู้ขายจ่ายให้ตัวแทนจำหน่ายที่ซื้อสินค้าไปขายต่อ อาจอยู่ในเกณฑ์หักภาษี ณ ที่จ่าย 3% แต่ของแถมพร้อมสินค้า ส่วนลดเงินสดตามเงื่อนไขทางการค้า หรือการขายให้ผู้ซื้อที่นำสินค้าไปใช้เอง อาจมีหลักเกณฑ์แตกต่างกัน กิจการจึงควรตรวจสอบทั้งข้อตกลง เอกสาร และวัตถุประสงค์ของการซื้อขายก่อนบันทึกบัญชีและยื่นภาษี
บทความที่เกี่ยวข้องที่คุณอาจสนใจ
คำถามที่พบบ่อยเกี่ยวกับค่าส่งเสริมการขาย
แหล่งอ้างอิงหลัก
คำสั่งกรมสรรพากรที่ ป.118/2545 เรื่องการหักภาษี ณ ที่จ่ายและ VAT กรณีรางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขาย กรมสรรพากร
คำสั่งกรมสรรพากรที่ ป.118/2545
ปรึกษาทีมงาน KPCS Accounting
แจ้งบริการที่ต้องการหรือข้อมูลเบื้องต้นของกิจการ ทีมงานจะติดต่อกลับเพื่อแนะนำบริการและประเมินขอบเขตงานที่เหมาะสม