ค่าเช่ารถยนต์กับภาษี ต้องดูอะไรบ้าง? VAT หัก ณ ที่จ่าย และรายจ่ายนิติบุคคล
ค่าเช่ารถยนต์เกี่ยวข้องทั้ง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล สรุปว่าภาษีซื้อหักได้หรือไม่ ต้องหัก ณ ที่จ่ายเท่าไร และค่าเช่ารถยนต์เป็นรายจ่ายได้แค่ไหน
ค่าเช่ารถยนต์กับภาษี ต้องดูอะไรบ้าง? VAT หัก ณ ที่จ่าย และรายจ่ายนิติบุคคล
การเช่ารถยนต์มาใช้ในกิจการเป็นเรื่องปกติของหลายธุรกิจ ไม่ว่าจะใช้สำหรับผู้บริหาร ฝ่ายขาย งานบริการ หรือเดินทางติดต่อลูกค้า แต่เมื่อมองในด้านภาษี ค่าเช่ารถยนต์ไม่ได้มีเพียงเรื่องค่าใช้จ่ายของบริษัทเท่านั้น
ผู้ประกอบการยังต้องพิจารณาทั้ง ภาษีมูลค่าเพิ่ม (VAT) ภาษีเงินได้หัก ณ ที่จ่าย และข้อจำกัดในการนำค่าเช่ารถยนต์มาถือเป็นรายจ่ายทางภาษี
โดยเฉพาะรถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน ซึ่งมีกฎภาษีเฉพาะที่ควรแยกออกจากรถประเภทอื่นให้ชัดเจน
สรุปค่าเช่ารถยนต์กับภาษีแบบเข้าใจง่าย
สำหรับรถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน โดยทั่วไปมี 3 เรื่องหลักที่ควรตรวจสอบ
ประเด็น | หลักที่ควรรู้ |
ภาษีมูลค่าเพิ่ม (VAT) | ภาษีซื้อจากค่าเช่ารถยนต์ประเภทดังกล่าว โดยทั่วไปเป็นภาษีซื้อต้องห้าม |
ภาษีหัก ณ ที่จ่าย | ถ้าเข้าลักษณะ “ค่าเช่าทรัพย์สิน” โดยทั่วไปหัก 5% |
ภาษีเงินได้นิติบุคคล | ค่าเช่าที่นำมาหักเป็นรายจ่ายทางภาษีมีข้อจำกัดสูงสุดตามกฎหมาย |
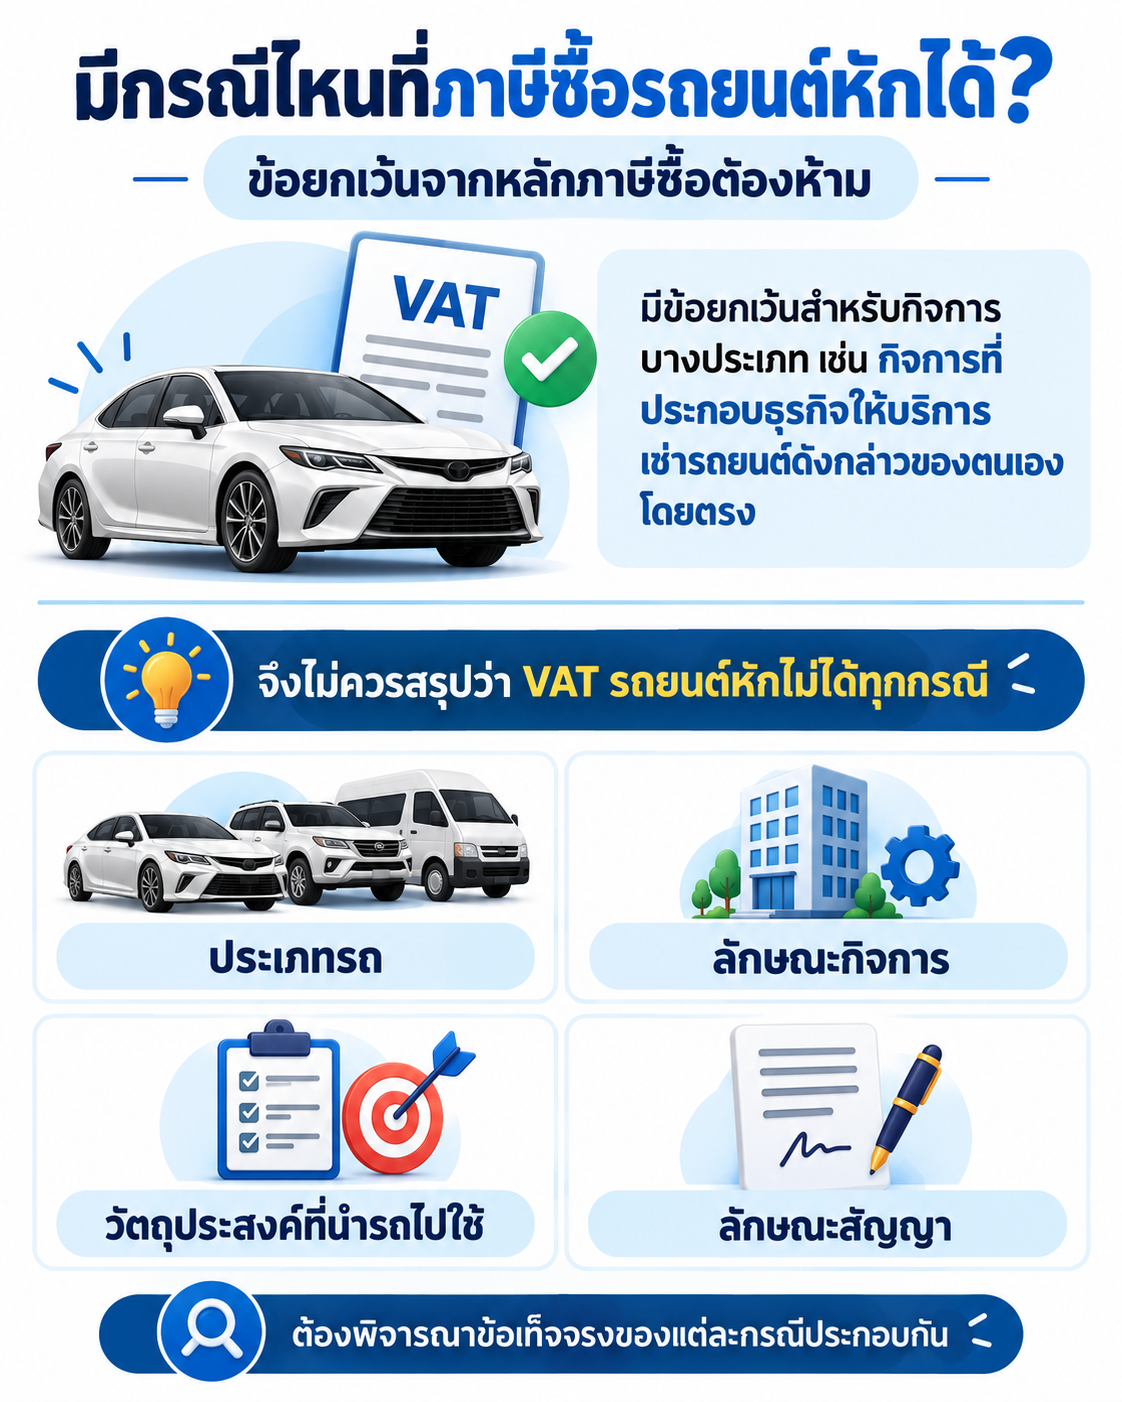
กรมสรรพากรกำหนดให้ภาษีซื้อจากการ ซื้อ เช่าซื้อ เช่า หรือรับโอนรถยนต์นั่งและรถยนต์โดยสารไม่เกิน 10 คน รวมถึงสินค้าและบริการที่เกี่ยวข้องกับรถประเภทดังกล่าว เป็นภาษีซื้อที่ไม่ให้นำไปหักจากภาษีขาย โดยมีข้อยกเว้นบางกิจการ เช่น ธุรกิจที่ให้เช่ารถยนต์ของตนเองโดยตรง
ความรู้จากประสบการณ์ที่นำมาใช้กับทุกบทความ
ด้วยประสบการณ์ด้านบัญชีและภาษีมากกว่า 20 ปี KPCS นำความเข้าใจจากการดูแลธุรกิจจริงมาถ่ายทอดเป็นบทความด้านบัญชี ภาษี กฎหมายธุรกิจ และเรื่องสำคัญสำหรับผู้ประกอบการเนื้อหาถูกจัดทำให้เข้าใจง่าย และเชื่อมโยงกับสถานการณ์ที่ผู้ประกอบการพบในการดำเนินธุรกิจ เพื่อช่วยให้สามารถนำข้อมูลไปใช้ประกอบการตัดสินใจและเตรียมความพร้อมได้อย่างเหมาะสม
ค่าเช่ารถยนต์หัก VAT ได้หรือไม่?
คำตอบคือ ต้องดูก่อนว่าเป็นรถประเภทใด หากเป็น รถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน และกิจการเช่ารถมาใช้ในการดำเนินงานทั่วไป ภาษีซื้อที่เกิดจากค่าเช่ารถยนต์ดังกล่าวโดยทั่วไป ไม่สามารถนำไปหักออกจากภาษีขายในการคำนวณ VAT ได้
กรมสรรพากรเคยวินิจฉัยโดยตรงในกรณีบริษัทเช่ารถยนต์นั่งแบบลิสซิ่งมาใช้ในกิจการว่า ภาษีซื้อจากค่าเช่ารถดังกล่าวเป็นภาษีซื้อต้องห้ามตามมาตรา 82/5(6)
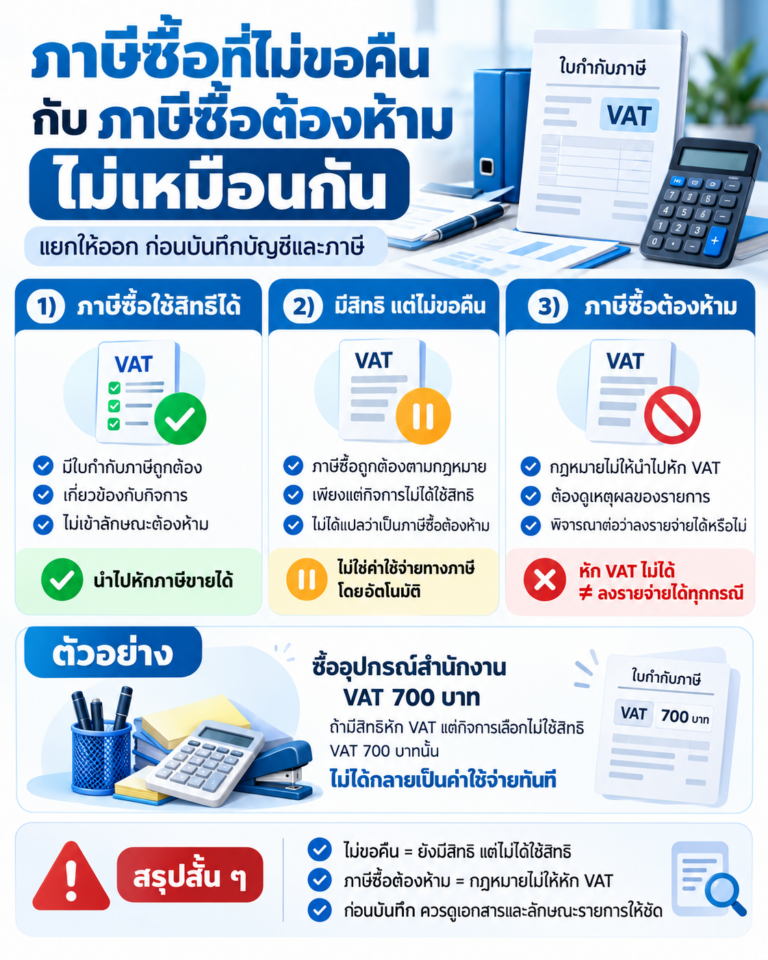
ดังนั้น การที่ผู้ให้เช่าออกใบกำกับภาษีให้ ไม่ได้หมายความว่าผู้เช่าจะนำ VAT ตามใบกำกับภาษีนั้นไปหักได้เสมอ
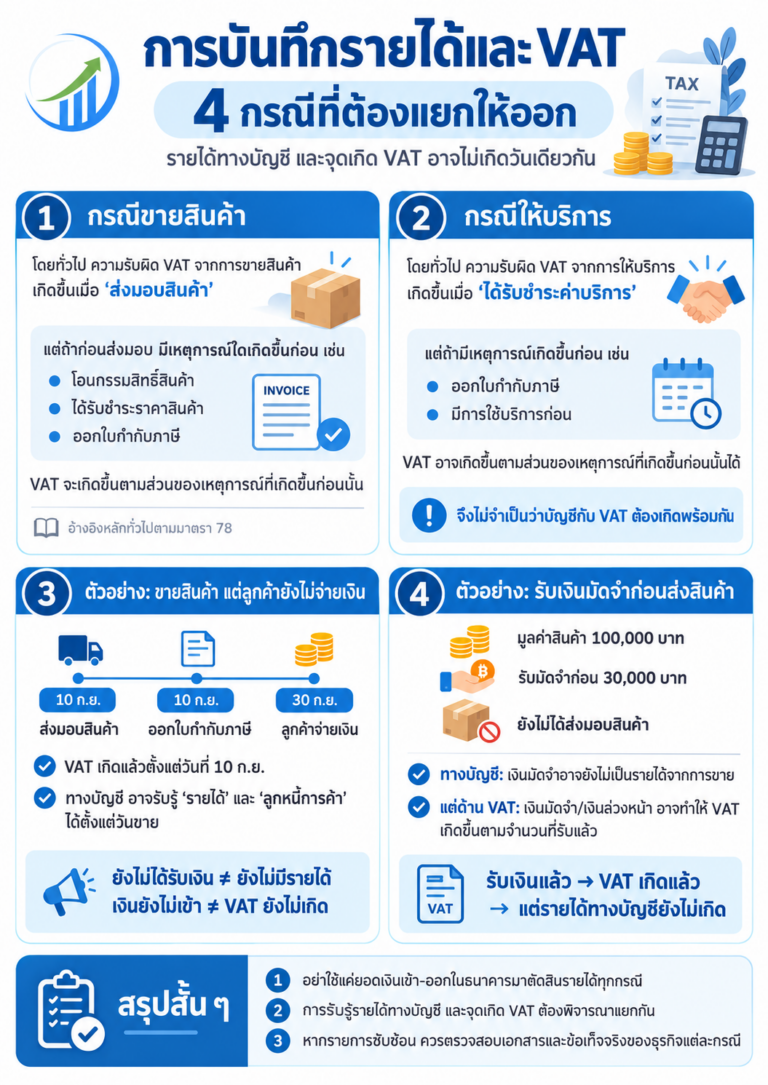
ประเด็นสำคัญคือ “มีใบกำกับภาษี” กับ “มีสิทธินำภาษีซื้อไปหัก” เป็นคนละเรื่องกัน
ค่าเช่ารถยนต์เป็นรายจ่ายบริษัทได้เท่าไร?
สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เช่า รถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน เพื่อนำมาใช้ในกิจการ กฎหมายกำหนดข้อจำกัดในการนำค่าเช่ามาหักเป็นรายจ่ายในการคำนวณกำไรสุทธิ กรณีเช่าเป็นรายเดือนหรือรายปี ค่าเช่าส่วนที่เกิน 36,000 บาทต่อคันต่อเดือน ไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ
หากเช่าเป็นรายวัน จำกัดที่ 1,200 บาทต่อคันต่อวัน และวงเงินดังกล่าว รวมภาษีมูลค่าเพิ่มด้วย
ตัวอย่าง
บริษัทเช่ารถยนต์นั่งสำหรับผู้บริหาร โดยมีค่าเช่ารวม VAT แล้วเดือนละ 42,800 บาท
ในทางบัญชี บริษัทอาจบันทึกค่าใช้จ่ายตามรายการที่เกิดขึ้นจริง แต่เมื่อนำไปคำนวณภาษีเงินได้นิติบุคคล ต้องพิจารณาข้อจำกัดทางภาษี
สำหรับกรณีที่เข้าเงื่อนไขข้างต้น: รายจ่ายที่นำมาหักได้สูงสุด = 36,000 บาทต่อเดือน
ส่วนเกิน:
42,800 − 36,000 = 6,800 บาท ต้องนำมาพิจารณาปรับปรุงในการคำนวณกำไรสุทธิทางภาษี
กรมสรรพากรมีแนววินิจฉัยยืนยันว่าค่าเช่ารถยนต์ประเภทดังกล่าวนำมาถือเป็นรายจ่ายได้ตามที่จ่ายจริง แต่ไม่เกิน 36,000 บาทต่อคันต่อเดือน
ค่าเช่ารถยนต์ต้องหัก ณ ที่จ่ายกี่เปอร์เซ็นต์?
ถ้ารายการเข้าลักษณะเป็น การให้เช่าทรัพย์สิน และผู้จ่ายเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล โดยทั่วไปค่าเช่าต้องถูกหักภาษี ณ ที่จ่ายในอัตรา 5%หลักดังกล่าวใช้ทั้งกรณีผู้รับค่าเช่าเป็นบุคคลธรรมดา และบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ประกอบกิจการในประเทศไทย ตามเงื่อนไขของกฎหมาย อย่างไรก็ตาม สัญญาเช่าบางประเภท โดยเฉพาะ leasing ที่มีเงื่อนไขเฉพาะ อาจมีหลักเกณฑ์แตกต่างออกไป จึงควรดูรายละเอียดของสัญญาก่อนตัดสินจากชื่อเอกสารเพียงอย่างเดียว
เช่ารถพร้อมคนขับ หัก ณ ที่จ่าย 5% เหมือนกันหรือไม่?
อันนี้ต้องระวัง เพราะคำว่า “รถพร้อมคนขับ” ไม่ได้แปลว่าเป็นค่าเช่ารถทั้งหมดเสมอไป
ตัวอย่างเช่น หากทำสัญญาแยกเป็น
- ค่าเช่ารถยนต์
- ค่าบริการพนักงานขับรถ
กรมสรรพากรเคยวินิจฉัยว่า ค่าเช่ารถเข้าลักษณะการให้เช่าทรัพย์สิน จึงหัก ณ ที่จ่าย 5% ส่วนค่าบริการพนักงานขับรถที่แยกต่างหากเข้าลักษณะค่าบริการ ซึ่งในกรณีตามข้อหารือนั้นหัก 3% แต่ถ้าข้อเท็จจริงของสัญญาเป็นการรับส่งตามเส้นทาง เวลา หรือเที่ยวที่กำหนด และไม่ได้ส่งมอบการครอบครองรถให้ผู้ว่าจ้าง ลักษณะรายการอาจกลายเป็น บริการขนส่ง แทนการเช่าทรัพย์สินได้ ดังนั้น การดูเพียงชื่อในใบแจ้งหนี้ว่า “ค่ารถ” หรือ “ค่าเช่ารถ” อาจยังไม่เพียงพอ ต้องดูสาระของสัญญาและวิธีให้บริการจริงด้วย
ค่าเช่ารถกับค่าบริการคนขับควรแยกกันหรือไม่?
ค่าเช่ารถ + พนักงานขับรถ + ค่าบริการอื่น ควรมีสัญญา ใบแจ้งหนี้ และรายละเอียดค่าใช้จ่ายที่ชัดเจนว่าแต่ละส่วนคืออะไร
นอกจากช่วยให้บันทึกบัญชีได้ถูกต้องแล้ว ยังช่วยพิจารณาได้ว่าแต่ละรายการควร
- หักภาษี ณ ที่จ่ายในอัตราใด
- นำมาถือเป็นรายจ่ายทางภาษีได้เท่าใด
- จัดการ VAT อย่างไร
กรมสรรพากรมีแนววินิจฉัยว่าค่าบริการพนักงานขับรถที่แยกจากค่าเช่ารถสามารถพิจารณาเป็นรายจ่ายแยกต่างหากจากข้อจำกัดค่าเช่ารถยนต์ได้ตามข้อเท็จจริงของรายการ
ก่อนบันทึกค่าเช่ารถยนต์ ควรตรวจอะไรบ้าง?
ก่อนลงบัญชีและยื่นภาษี ควรตรวจอย่างน้อย:
- รถที่เช่าเป็นรถยนต์ประเภทใด
- เป็นรถยนต์นั่งหรือรถโดยสารไม่เกิน 10 คนหรือไม่
- ใช้รถเพื่อกิจการจริงหรือไม่
- ผู้ให้เช่าจดทะเบียน VAT หรือไม่
- ค่าเช่ารวม VAT เท่าไร
- สัญญาเป็นการเช่าทรัพย์สินจริง หรือเป็นบริการขนส่ง/บริการรถพร้อมคนขับ
- มีค่าบริการอื่นแยกจากค่าเช่าหรือไม่
- เอกสารประกอบ เช่น สัญญา ใบกำกับภาษี ใบเสร็จรับเงิน และหนังสือรับรองหัก ณ ที่จ่าย ครบหรือไม่
การตรวจรายละเอียดเหล่านี้ตั้งแต่ต้นจะช่วยลดปัญหาทั้งเรื่อง ภาษีซื้อต้องห้าม รายจ่ายต้องห้าม และการหักภาษี ณ ที่จ่ายผิดประเภท
ค่าเช่ารถยนต์ทางบัญชีกับทางภาษีไม่จำเป็นต้องเท่ากัน
อีกเรื่องที่ผู้ประกอบการมักสับสนคือ เมื่อบริษัทจ่ายค่าเช่ารถจริงจำนวนหนึ่ง ไม่ได้หมายความว่าเงินทั้งหมดนั้นจะสามารถนำมาหักในการคำนวณภาษีเงินได้นิติบุคคลได้เท่ากันทั้งหมด ตัวเลขในบัญชีสะท้อนรายการที่เกิดขึ้นตามหลักการบัญชี ส่วนการคำนวณภาษีต้องนำข้อกำหนดของประมวลรัษฎากรมาพิจารณาเพิ่มเติม
จึงอาจเกิดกรณีที่ บันทึกเป็นค่าใช้จ่ายทางบัญชีแล้ว แต่ต้องบวกกลับบางส่วนในการคำนวณภาษี โดยเฉพาะค่าเช่ารถยนต์นั่งหรือรถยนต์โดยสารไม่เกิน 10 คนที่เกินวงเงินที่กฎหมายกำหนด
บทความที่เกี่ยวข้องที่คุณอาจสนใจ
คำถามที่พบบ่อยเกี่ยวกับค่าเช่ารถยนต์และภาษี
ให้ KPCS ช่วยดูแลบัญชีและภาษีของธุรกิจ
ค่าเช่ารถยนต์เป็นตัวอย่างหนึ่งของรายจ่ายที่ บันทึกบัญชีอย่างหนึ่ง แต่มีเงื่อนไขทางภาษีอีกอย่างหนึ่ง หากกิจการมีรถเช่า รถประจำตำแหน่ง รถพร้อมคนขับ หรือค่าใช้จ่ายเกี่ยวกับรถหลายประเภท การจัดเอกสารและแยกรายการให้ถูกต้องตั้งแต่ต้นจะช่วยลดความผิดพลาดในการยื่นภาษีและปิดงบ KPCS ให้บริการรับทำบัญชี ดูแลภาษี และให้คำปรึกษาด้านบัญชีสำหรับธุรกิจ สามารถส่งรายละเอียดเบื้องต้นให้ทีมงานช่วยประเมินได้
ปรึกษาทีมงาน KPCS
แจ้งบริการที่ต้องการหรือข้อมูลเบื้องต้นของกิจการ ทีมงานจะติดต่อกลับเพื่อแนะนำบริการและประเมินขอบเขตงานที่เหมาะสม