การบันทึกรายได้และภาษีมูลค่าเพิ่ม (VAT) ต่างกันอย่างไร? | KPCS
ติดตามความรู้ด้าน บัญชี ภาษี กฎหมายและทะเบียนธุรกิจ การบริหารกิจการ และข่าวสำคัญสำหรับผู้ประกอบการ เพื่อช่วยให้เข้าใจเรื่องที่เกี่ยวข้องกับการดำเนินธุรกิจได้ง่ายขึ้น และเตรียมตัวก่อนดำเนินการในแต่ละเรื่องได้อย่างเหมาะสม
KPCS รวบรวมบทความจากประสบการณ์ด้านบัญชี ภาษี และงานธุรกิจ รวมถึงข้อมูลที่เกี่ยวข้องกับบริษัท ห้างหุ้นส่วน และผู้ประกอบการในสถานการณ์ต่าง ๆ
การบันทึกรายได้และภาษีมูลค่าเพิ่ม (VAT) ต่างกันอย่างไร?
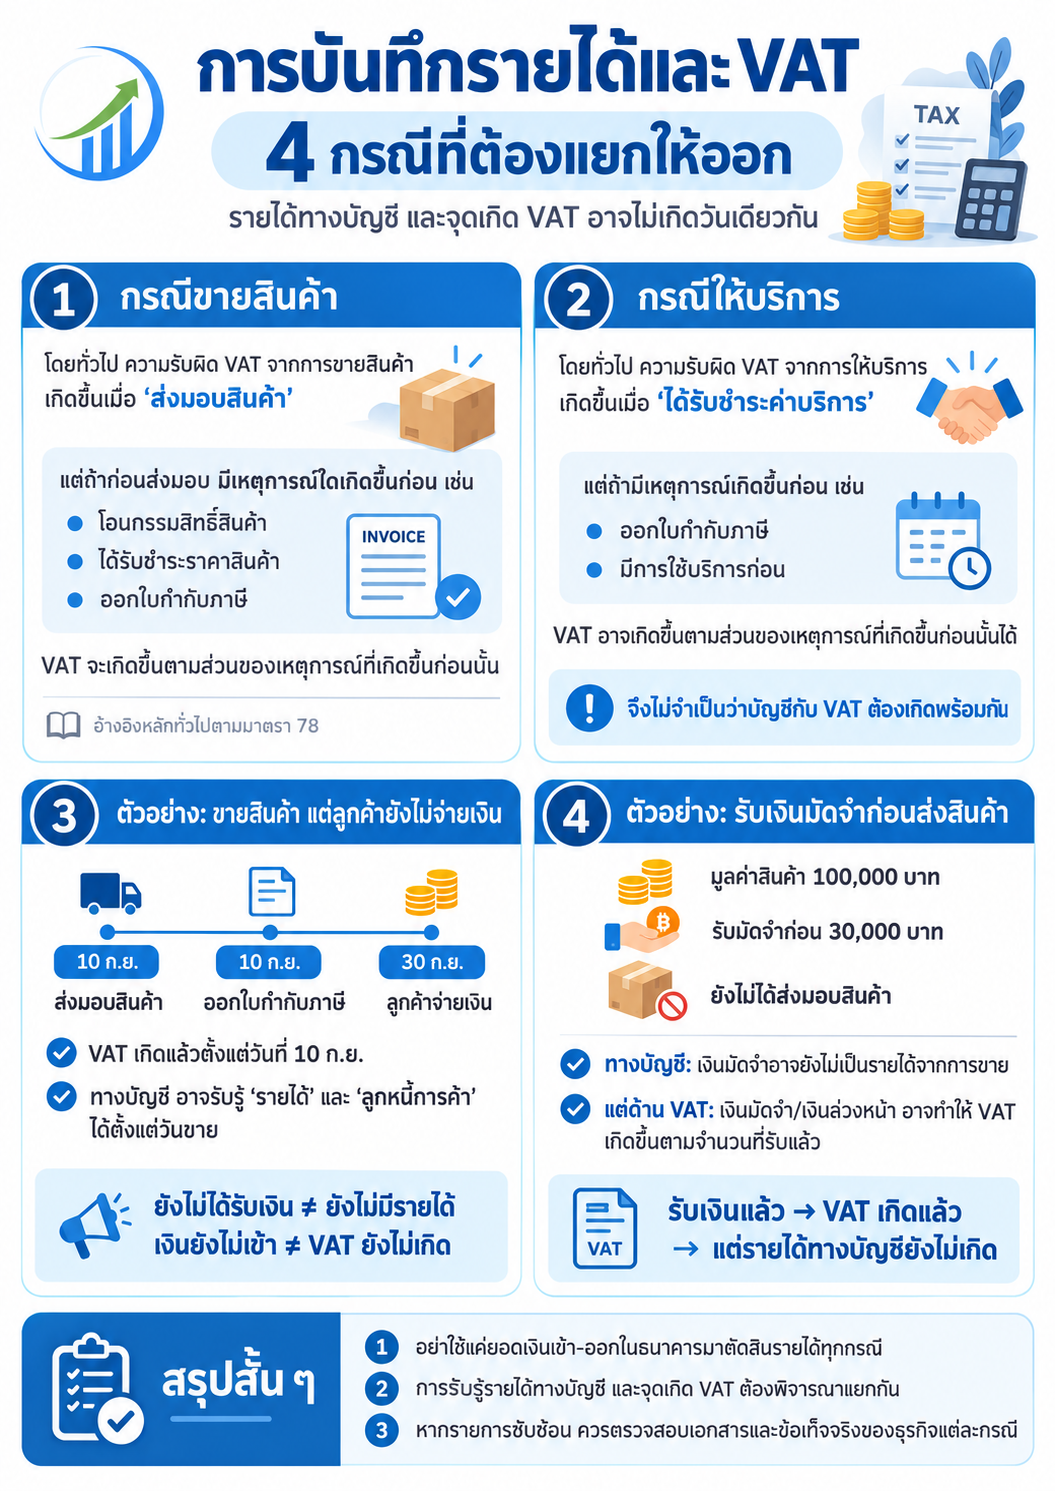
เวลาธุรกิจขายสินค้าหรือให้บริการ มักมีเหตุการณ์หลายอย่างเกิดขึ้นใกล้ ๆ กัน เช่น ส่งสินค้า ออกใบแจ้งหนี้ รับเงิน ออกใบกำกับภาษี และบันทึกรายได้ จึงทำให้หลายคนเข้าใจว่าเหตุการณ์เหล่านี้ต้องเกิดพร้อมกันเสมอ ความจริงแล้ว “การรับรู้รายได้ทางบัญชี” กับ “การเกิดภาษีมูลค่าเพิ่ม” เป็นคนละเรื่อง และใช้หลักในการพิจารณาคนละชุด การรับรู้รายได้พิจารณาตามหลักการทางบัญชี ขณะที่ VAT พิจารณาจาก จุดความรับผิดในการเสียภาษีมูลค่าเพิ่ม หรือ Tax Point ตามประมวลรัษฎากร ดังนั้นบางรายการอาจเกิด VAT แล้ว แต่ในทางบัญชียังไม่ถึงเวลารับรู้เป็นรายได้ หรือในบางกรณีอาจรับรู้รายได้แล้วแต่ยังไม่ได้รับเงินจากลูกค้าก็ได้
การรับรู้รายได้ทางบัญชีคืออะไร?
การรับรู้รายได้ คือ การพิจารณาว่า กิจการควรบันทึกรายได้ในงวดบัญชีใด ไม่ใช่ดูเพียงว่าเงินเข้าบัญชีธนาคารวันไหน สำหรับกิจการที่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ หรือ TFRS for NPAEs ฉบับปรับปรุง 2565 ซึ่งใช้กับรอบบัญชีที่เริ่มตั้งแต่ 1 มกราคม 2566 เป็นต้นไป รายได้หมายถึงประโยชน์เชิงเศรษฐกิจที่เกิดจากกิจกรรมตามปกติของกิจการและทำให้ส่วนของเจ้าของเพิ่มขึ้น
ที่สำคัญ มาตรฐานระบุไว้ชัดว่า ภาษีมูลค่าเพิ่มที่กิจการเรียกเก็บแทนบุคคลที่สามไม่ถือเป็นรายได้ของกิจการ เพราะเงินส่วนนั้นไม่ได้ทำให้ส่วนของเจ้าของเพิ่มขึ้น
ตัวอย่างง่าย ๆ หากขายสินค้า 100,000 บาท และมี VAT เพิ่มจากราคาสินค้า รายได้จากการขายคือ 100,000 บาท ส่วน VAT เป็นจำนวนที่กิจการเรียกเก็บเพื่อนำส่งตามระบบภาษี ไม่ใช่รายได้ของกิจการ
ขายสินค้าเมื่อไรจึงรับรู้เป็นรายได้?
สำหรับ TFRS for NPAEs การขายสินค้าจะพิจารณาหลายเงื่อนไขประกอบกัน โดยหลักสำคัญคือกิจการได้ โอนความเสี่ยงและผลตอบแทนที่มีนัยสำคัญของสินค้าให้ผู้ซื้อแล้ว รวมถึงไม่ควบคุมสินค้าที่ขายไป สามารถวัดรายได้และต้นทุนได้อย่างน่าเชื่อถือ และมีความเป็นไปได้ค่อนข้างแน่ว่าจะได้รับประโยชน์เชิงเศรษฐกิจจากรายการนั้น
เพราะฉะนั้น การเห็นเงินโอนเข้าบัญชีเพียงอย่างเดียวจึงยังไม่เพียงพอที่จะสรุปว่าเงินก้อนนั้นเป็น “รายได้” ทันที ต้องดูด้วยว่าเป็นค่าขายที่เข้าเงื่อนไขรับรู้รายได้แล้ว หรือเป็นเงินรับล่วงหน้า เงินมัดจำ หรือรายการประเภทอื่น
ความรู้จากประสบการณ์ที่นำมาใช้กับทุกบทความ
ด้วยประสบการณ์ด้านบัญชีและภาษีมากกว่า 20 ปี KPCS นำความเข้าใจจากการดูแลธุรกิจจริงมาถ่ายทอดเป็นบทความด้านบัญชี ภาษี กฎหมายธุรกิจ และเรื่องสำคัญสำหรับผู้ประกอบการเนื้อหาถูกจัดทำให้เข้าใจง่าย และเชื่อมโยงกับสถานการณ์ที่ผู้ประกอบการพบในการดำเนินธุรกิจ เพื่อช่วยให้สามารถนำข้อมูลไปใช้ประกอบการตัดสินใจและเตรียมความพร้อมได้อย่างเหมาะสม
แล้ว VAT เกิดขึ้นเมื่อไร?
VAT ใช้หลักที่ต่างออกไป โดยดูว่า จุดความรับผิดในการเสียภาษีมูลค่าเพิ่มเกิดขึ้นเมื่อใด
แล้วธุรกิจบริการล่ะ?
ธุรกิจบริการต้องระวังยิ่งขึ้น เพราะหลักการรับรู้รายได้ทางบัญชีและ VAT มีจังหวะที่แตกต่างกันได้ สำหรับ TFRS for NPAEs หากผลของรายการบริการสามารถประมาณได้อย่างน่าเชื่อถือ กิจการจะพิจารณารับรู้รายได้ตาม ขั้นความสำเร็จของงาน โดยต้องสามารถวัดรายได้ ประโยชน์เชิงเศรษฐกิจ ขั้นความสำเร็จ และต้นทุนที่เกี่ยวข้องได้อย่างน่าเชื่อถือ ขณะที่ VAT ของบริการทั่วไปใช้หลักการได้รับชำระค่าบริการเป็นจุดสำคัญ เว้นแต่มีการออกใบกำกับภาษีหรือมีเหตุการณ์ที่กฎหมายกำหนดเกิดขึ้นก่อน
การบันทึกรายได้กับ VAT ต่างกันอย่างไร?
สรุปให้เข้าใจง่ายที่สุดคือ
เรื่อง | หลักที่ใช้พิจารณา |
รายได้ทางบัญชี | ดูว่ารายการเข้าเงื่อนไขการรับรู้รายได้หรือยัง |
VAT | ดูว่าจุดความรับผิด VAT เกิดขึ้นเมื่อใด |
การรับเงิน | ดูวันที่กิจการได้รับชำระจากลูกค้า |
ใบกำกับภาษี | ออกตามหลักเกณฑ์และจุดความรับผิด VAT |
จึงไม่ควรนำ 4 เรื่องนี้มาถือว่าเป็นเหตุการณ์เดียวกันโดยอัตโนมัติ
ข้อผิดพลาดที่พบได้บ่อย
1. เห็นเงินเข้าแล้วบันทึกเป็นรายได้ทั้งหมด
เงินที่ได้รับอาจเป็นค่าขาย ค่าบริการ เงินมัดจำ เงินรับล่วงหน้า หรือเงินประเภทอื่น จึงต้องดูที่มาของรายการก่อน
2. รอรับเงินก่อนจึงบันทึกรายได้
หากกิจการขายเชื่อ รายได้และลูกหนี้อาจเกิดขึ้นก่อนวันที่ลูกค้าชำระเงิน
3. คิดว่าเงินมัดจำยังไม่เกี่ยวกับ VAT
เงินมัดจำหรือเงินรับล่วงหน้าบางกรณีทำให้เกิดความรับผิด VAT แล้ว แม้สินค้าหรือบริการจะยังไม่เสร็จสมบูรณ์
4. ใช้หลักเดียวกันกับการขายสินค้าและการให้บริการ
จุดความรับผิด VAT ของการขายสินค้าและการให้บริการใช้หลักต่างกัน จึงต้องระบุประเภทของรายการให้ถูกก่อน
เอกสารอะไรช่วยให้บันทึกรายได้และ VAT ได้ถูกต้อง?
ก่อนบันทึกรายการควรตรวจสอบเอกสารและเงื่อนไขที่เกี่ยวข้อง เช่น
- สัญญาหรือข้อตกลงกับลูกค้า
- ใบเสนอราคา
- ใบสั่งซื้อ
- ใบส่งสินค้า
- หลักฐานส่งมอบงาน
- ใบแจ้งหนี้
- ใบกำกับภาษี
- ใบเสร็จรับเงิน
- หลักฐานการชำระเงิน
- เงื่อนไขการรับเงินมัดจำหรือเงินล่วงหน้า
การเก็บเอกสารให้เชื่อมโยงกันช่วยให้ผู้ทำบัญชีตรวจสอบได้ง่ายขึ้นว่า รายการควรรับรู้รายได้เมื่อใด และ VAT ต้องนำส่งในเดือนไหน
ทำไมผู้ประกอบการควรแยกเรื่องรายได้กับ VAT ให้ชัด?
เพราะการบันทึกผิดช่วงเวลาอาจกระทบมากกว่าแค่ตัวเลขรายได้ แต่เชื่อมโยงไปถึง
ลูกหนี้การค้า • เงินรับล่วงหน้า • ภาษีขาย • การยื่น ภ.พ.30 • กำไรของกิจการ • งบการเงิน
การมีระบบเอกสารและขั้นตอนบันทึกบัญชีที่ชัดเจนตั้งแต่ต้น จึงช่วยลดการแก้ไขย้อนหลังและช่วยให้ข้อมูลทางบัญชีสะท้อนธุรกิจได้ถูกต้องมากขึ้น
บทความที่เกี่ยวข้องที่คุณอาจสนใจ
คำถามที่พบบ่อยเกี่ยวกับการบันทึกรายได้และภาษีมูลค่าเพิ่ม (VAT)
ปรึกษาทีมงาน KPCS
แจ้งบริการที่ต้องการหรือข้อมูลเบื้องต้นของกิจการ ทีมงานจะติดต่อกลับเพื่อแนะนำบริการและประเมินขอบเขตงานที่เหมาะสม