ภาษีซื้อที่ไม่ขอคืน กับภาษีซื้อต้องห้าม ต่างกันอย่างไร?
ภาษีซื้อที่ไม่ขอคืนกับภาษีซื้อต้องห้ามไม่ใช่เรื่องเดียวกัน ทำความเข้าใจว่าภาษีซื้อแบบใดนำไปหัก VAT ได้ แบบใดกฎหมายห้ามหัก และกรณีใดสามารถถือเป็นรายจ่ายทางภาษีได้
ภาษีซื้อที่ไม่ขอคืน กับภาษีซื้อต้องห้าม ต่างกันอย่างไร?
เวลาธุรกิจได้รับใบกำกับภาษีจากการซื้อสินค้าหรือรับบริการ มักเกิดคำถามว่า VAT ที่จ่ายไปต้องขอคืนหรือไม่ ถ้าไม่ขอคืนสามารถลงเป็นค่าใช้จ่ายได้เลยหรือเปล่า และภาษีซื้อที่ขอคืนไม่ได้ต่างจากภาษีซื้อที่เราเลือกไม่ใช้สิทธิอย่างไร
สองเรื่องนี้ดูคล้ายกัน แต่ในทางภาษี ไม่ใช่เรื่องเดียวกัน
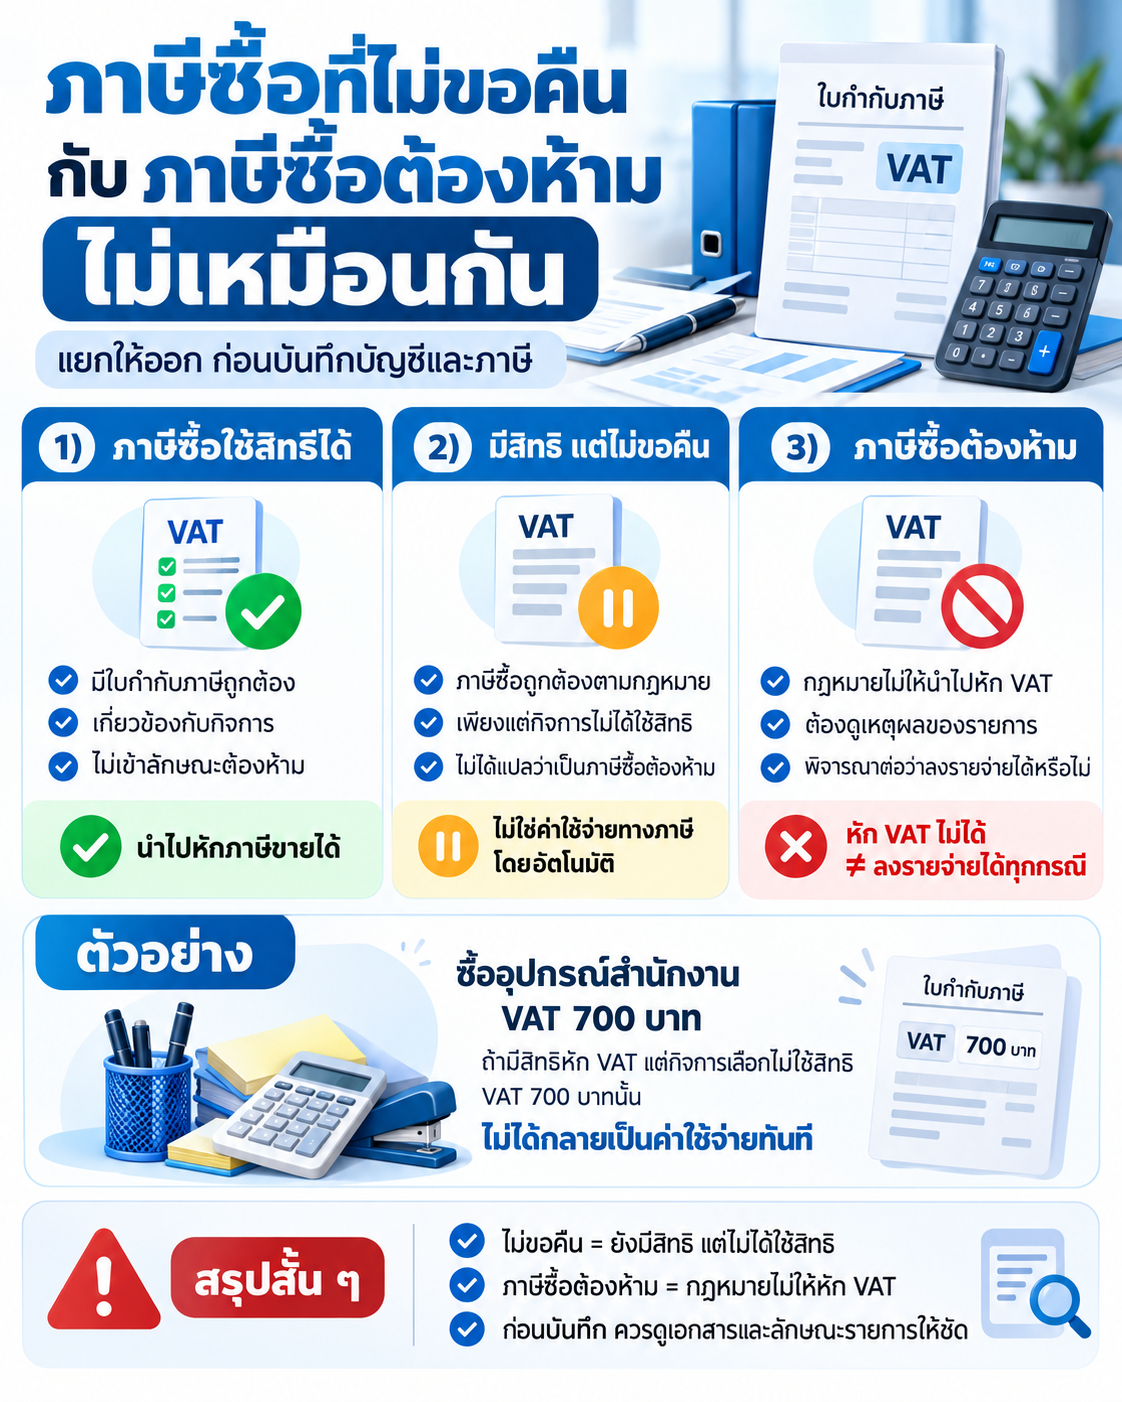
ภาษีซื้อที่กิจการมีสิทธินำไปหัก แต่ไม่ได้ใช้สิทธิ กับ ภาษีซื้อต้องห้าม ที่กฎหมายไม่อนุญาตให้นำไปหักภาษีขาย มีผลทั้งต่อการยื่น ภ.พ.30 การบันทึกบัญชี และการคำนวณภาษีเงินได้นิติบุคคลต่างกัน
สรุปสั้น ๆ ต่างกันอย่างไร?
เรื่อง | ภาษีซื้อที่มีสิทธิแต่ไม่ได้ใช้สิทธิ | ภาษีซื้อต้องห้าม |
มีสิทธินำไปหัก VAT หรือไม่ | โดยหลักมีสิทธิ | ไม่มีสิทธิตามกฎหมาย |
สาเหตุ | กิจการไม่ได้ใช้สิทธิหรือยังไม่ได้นำมาหัก | เข้าลักษณะที่มาตรา 82/5 หรือประกาศที่เกี่ยวข้องห้ามไว้ |
ลงเป็นค่าใช้จ่ายได้เลยหรือไม่ | โดยทั่วไปไม่ควรถือเป็นรายจ่ายเพียงเพราะเลือกไม่ใช้สิทธิ | บางประเภทอาจถือเป็นรายจ่ายทางภาษีได้ แต่ต้องดูเงื่อนไข |
ต้องดูเอกสารหรือไม่ | ต้องตรวจใบกำกับภาษีและสิทธิในการหัก | ต้องตรวจทั้งประเภทค่าใช้จ่าย เอกสาร และข้อห้ามตามกฎหมาย |
หลัก VAT กำหนดให้ผู้ประกอบการจดทะเบียนคำนวณภาษีจาก ภาษีขายหักด้วยภาษีซื้อ หากภาษีซื้อมากกว่าภาษีขาย ส่วนเกินจะเป็นเครดิตภาษี ซึ่งสามารถนำไปใช้ตามหลักเกณฑ์ของกฎหมายได้
ความรู้จากประสบการณ์ที่นำมาใช้กับทุกบทความ
ด้วยประสบการณ์ด้านบัญชีและภาษีมากกว่า 20 ปี KPCS นำความเข้าใจจากการดูแลธุรกิจจริงมาถ่ายทอดเป็นบทความด้านบัญชี ภาษี กฎหมายธุรกิจ และเรื่องสำคัญสำหรับผู้ประกอบการเนื้อหาถูกจัดทำให้เข้าใจง่าย และเชื่อมโยงกับสถานการณ์ที่ผู้ประกอบการพบในการดำเนินธุรกิจ เพื่อช่วยให้สามารถนำข้อมูลไปใช้ประกอบการตัดสินใจและเตรียมความพร้อมได้อย่างเหมาะสม
ภาษีซื้อคืออะไร?
ภาษีซื้อ คือ VAT ที่ผู้ประกอบการจดทะเบียนถูกเรียกเก็บจากการซื้อสินค้าหรือรับบริการเพื่อนำมาใช้ในการประกอบกิจการ
หากภาษีซื้อนั้นมีคุณสมบัติถูกต้องและไม่เข้าลักษณะภาษีซื้อต้องห้าม กิจการสามารถนำไปหักออกจากภาษีขายในการคำนวณ VAT ของเดือนนั้นได้ ตามหลักมาตรา 82/3 และ 82/4 แห่งประมวลรัษฎากร
ภาษีซื้อที่ไม่ขอคืน คืออะไร?
คำว่า “ภาษีซื้อที่ไม่ขอคืน” ที่ใช้กันทั่วไป ควรแยกก่อนว่าเป็นกรณีใด ถ้าเป็นภาษีซื้อที่กิจการ มีสิทธินำมาหักภาษีขายได้ตามกฎหมาย แต่กิจการไม่ได้ใช้สิทธิหรือไม่ได้ขอรับเงินคืน ภาษีซื้อนั้นไม่ได้กลายเป็น “ภาษีซื้อต้องห้าม” เพียงเพราะกิจการไม่ได้ขอคืน และสำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จดทะเบียน VAT ภาษีซื้อที่มีสิทธินำไปเครดิตโดยทั่วไป ไม่ใช่รายจ่ายของกิจการในการคำนวณกำไรสุทธิ จึงไม่ควรนำไปลงเป็นค่าใช้จ่ายทางภาษีเพียงเพราะเลือกไม่ใช้สิทธิ VAT
ตัวอย่าง
บริษัทซื้ออุปกรณ์สำนักงานเพื่อใช้ในกิจการ และได้รับใบกำกับภาษีเต็มรูปที่ถูกต้อง มีภาษีซื้อ 700 บาท และรายการดังกล่าวเกี่ยวข้องกับกิจการที่เสีย VAT โดยตรง
หากไม่มีข้อห้ามอื่น ภาษีซื้อ 700 บาทนี้เป็นภาษีซื้อที่ มีสิทธินำไปหักภาษีขาย ถ้าบริษัทเลือกไม่ใช้สิทธิ ไม่ได้หมายความว่าจะสามารถเปลี่ยน VAT 700 บาทนั้นไปเป็นรายจ่ายทางภาษีได้โดยอัตโนมัติ
ภาษีซื้อขอคืนไม่ได้ หรือ “ภาษีซื้อต้องห้าม” คืออะไร?
ภาษีซื้อต้องห้าม คือ ภาษีซื้อที่กฎหมาย ไม่อนุญาตให้นำไปหักในการคำนวณ VAT มาตรา 82/5 กำหนดกรณีหลักไว้ เช่น ไม่มีหรือไม่สามารถแสดงใบกำกับภาษี ใบกำกับภาษีมีรายการสำคัญไม่ถูกต้อง ภาษีซื้อไม่เกี่ยวข้องโดยตรงกับกิจการ รายจ่ายเพื่อการรับรอง ใบกำกับภาษีที่ออกโดยผู้ไม่มีสิทธิออก และภาษีซื้ออื่นที่อธิบดีกำหนด
ตัวอย่างที่ผู้ประกอบการพบกันบ่อย ได้แก่ ภาษีซื้อบางประเภทที่เกี่ยวกับรถยนต์นั่ง รายจ่ายรับรอง หรือภาษีซื้อจากกิจการที่ไม่ต้องเสีย VAT ซึ่งมีหลักเกณฑ์เฉพาะเพิ่มเติม
ภาษีซื้อต้องห้ามทุกอย่างลงเป็นค่าใช้จ่ายได้หรือไม่?
ไม่ควรสรุปแบบนั้น
แม้ภาษีซื้อต้องห้ามจะนำไปหักภาษีขายไม่ได้ แต่การนำจำนวน VAT ดังกล่าวไปถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ ต้องพิจารณากฎหมายภาษีเงินได้นิติบุคคลอีกชั้นหนึ่ง กรมสรรพากรระบุว่า ภาษีซื้อต้องห้าม บางลักษณะ สามารถนำมาเป็นรายจ่ายในการคำนวณกำไรสุทธิได้ เช่น ภาษีซื้อบางกรณีตามมาตรา 82/5 (4) และ (6) เพราะกิจการไม่มีสิทธินำไปเครดิต VAT แต่ไม่ได้หมายความว่าภาษีซื้อต้องห้ามทุกกรณีจะนำมาเป็นรายจ่ายได้ทันที
ตรงนี้สำคัญมาก เพราะ
“หัก VAT ไม่ได้” ไม่ได้เท่ากับ “เป็นค่าใช้จ่ายทางภาษีได้ทุกกรณี”
ต้องดูสาเหตุที่หัก VAT ไม่ได้ก่อน
ตัวอย่างภาษีซื้อต้องห้ามที่พบบ่อย
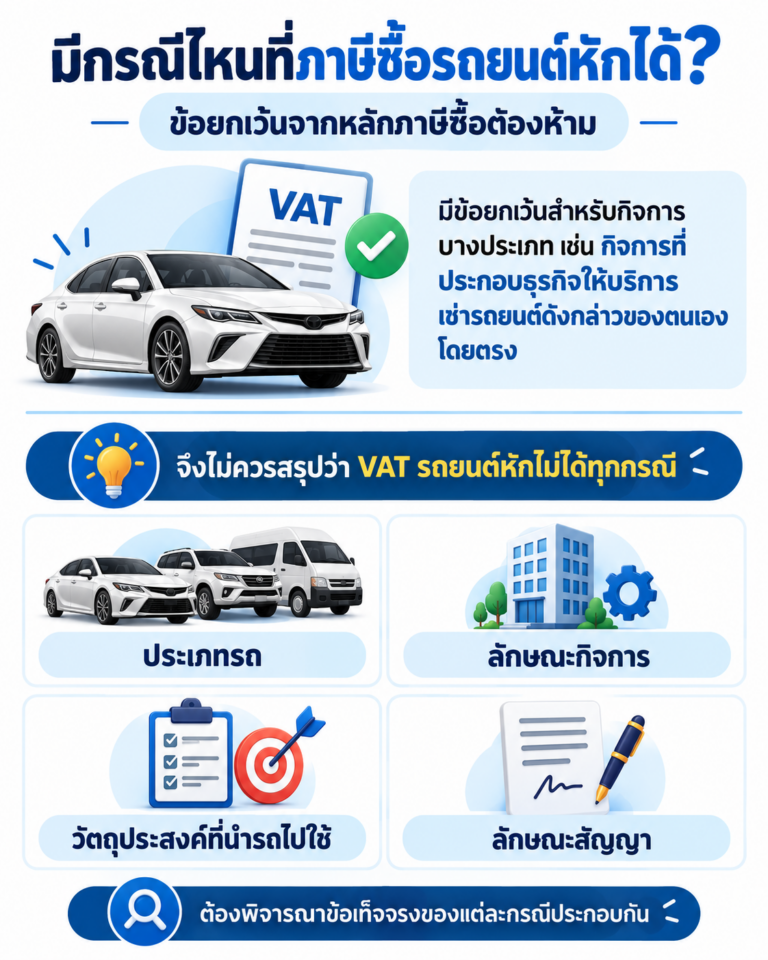
ตัวอย่างเช่น บริษัทซื้อหรือเช่ารถยนต์นั่งหรือรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คนเพื่อใช้ในกิจการทั่วไป ภาษีซื้อที่เกี่ยวข้องกับรถประเภทดังกล่าวโดยหลักเข้าข่ายภาษีซื้อที่ไม่ให้นำไปหัก VAT เว้นแต่เข้าเงื่อนไขข้อยกเว้นตามกฎหมาย กรณีนี้ต่างจากการซื้ออุปกรณ์สำนักงานทั่วไปที่มีใบกำกับภาษีถูกต้องและใช้กับกิจการที่เสีย VAT เพราะรายการหลังโดยหลักอาจเป็นภาษีซื้อที่นำไปหักได้
ถ้าใบกำกับภาษีไม่สมบูรณ์ ถือเป็นภาษีซื้อต้องห้ามหรือไม่?
มาตรา 82/5 กำหนดว่า หากใบกำกับภาษีมีข้อความไม่ถูกต้องหรือไม่สมบูรณ์ในส่วนที่เป็นสาระสำคัญ ภาษีซื้อนั้นอาจไม่สามารถนำไปหักได้ตามหลักเกณฑ์ที่กำหนด
ดังนั้นก่อนสรุปว่า VAT รายการใดขอคืนไม่ได้ ควรตรวจเสียก่อนว่าเกิดจาก ตัวค่าใช้จ่ายถูกห้าม หรือ เอกสารไม่ครบ/ไม่ถูกต้อง เพราะแนวทางแก้ไขและผลทางภาษีอาจไม่เหมือนกัน
ภาษีซื้อไม่ได้ใช้ในเดือนเดิม เอาไปใช้เดือนถัดไปได้หรือไม่?
ในกรณีที่ภาษีซื้อไม่ได้ถูกนำไปหักในเดือนภาษีที่เกิดขึ้น เพราะมีเหตุจำเป็นตามหลักเกณฑ์ที่กรมสรรพากรกำหนด สามารถนำไปใช้ในเดือนภาษีหลังจากนั้นได้ตามเงื่อนไข
ประกาศที่เกี่ยวข้องกำหนดในทางปฏิบัติว่า กรณีดังกล่าวให้นำไปหักในเดือนภาษีหลังได้ แต่ต้องไม่เกิน 6 เดือนนับแต่เดือนถัดจากเดือนที่ออกใบกำกับภาษี และต้องดำเนินการตามเงื่อนไขที่กำหนด จึงควรแยกคำว่า “ลืมนำภาษีซื้อมาใช้” ออกจาก “กฎหมายไม่อนุญาตให้นำภาษีซื้อมาใช้” สองกรณีนี้ผลไม่เหมือนกัน
ก่อนตัดสินว่า VAT รายการไหนขอคืนได้หรือไม่ได้ ควรตรวจอะไร?
ให้เช็ก 5 เรื่องนี้ก่อน:
- กิจการจดทะเบียน VAT หรือไม่
- สินค้าหรือบริการนั้นเกี่ยวข้องโดยตรงกับกิจการที่เสีย VAT หรือไม่
- มีใบกำกับภาษีที่ถูกต้องครบถ้วนหรือไม่
- รายการนั้นเข้าข่ายภาษีซื้อต้องห้ามตามมาตรา 82/5 หรือประกาศที่เกี่ยวข้องหรือไม่
- หากหัก VAT ไม่ได้ ภาษีซื้อดังกล่าวเข้าเงื่อนไขถือเป็นรายจ่ายทางภาษีได้หรือไม่
การแยกเหตุผลให้ถูกตั้งแต่แรกจะช่วยลดปัญหาการยื่น ภ.พ.30 ผิด การบันทึก VAT ผิดบัญชี และการนำรายจ่ายไปคำนวณภาษีเงินได้นิติบุคคลผิดประเภท
บทความที่เกี่ยวข้องที่คุณอาจสนใจ
คำถามที่พบบ่อยเกี่ยวกับภาษีซื้อที่ไม่ขอคืนและภาษีซื้อต้องห้าม
ให้ KPCS ช่วยตรวจ VAT และการบันทึกบัญชี
เรื่องภาษีซื้อไม่ได้จบเพียงว่า “ขอคืนได้หรือขอคืนไม่ได้” เพราะยังต้องพิจารณาว่ารายการนั้นเกี่ยวข้องกับกิจการหรือไม่ เอกสารถูกต้องหรือไม่ เข้าข่ายภาษีซื้อต้องห้ามประเภทใด และหากนำไปหัก VAT ไม่ได้ จะสามารถถือเป็นรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคลได้หรือไม่ KPCS ให้บริการดูแลบัญชี ภาษี และตรวจสอบเอกสารสำหรับธุรกิจ เพื่อช่วยให้การบันทึกบัญชีและการยื่นภาษีสอดคล้องกับลักษณะรายการจริง
ปรึกษาทีมงาน KPCS
แจ้งบริการที่ต้องการหรือข้อมูลเบื้องต้นของกิจการ ทีมงานจะติดต่อกลับเพื่อแนะนำบริการและประเมินขอบเขตงานที่เหมาะสม