5 เอกสารที่กิจการต้องจัดส่งให้สำนักงานบัญชีทุกเดือน
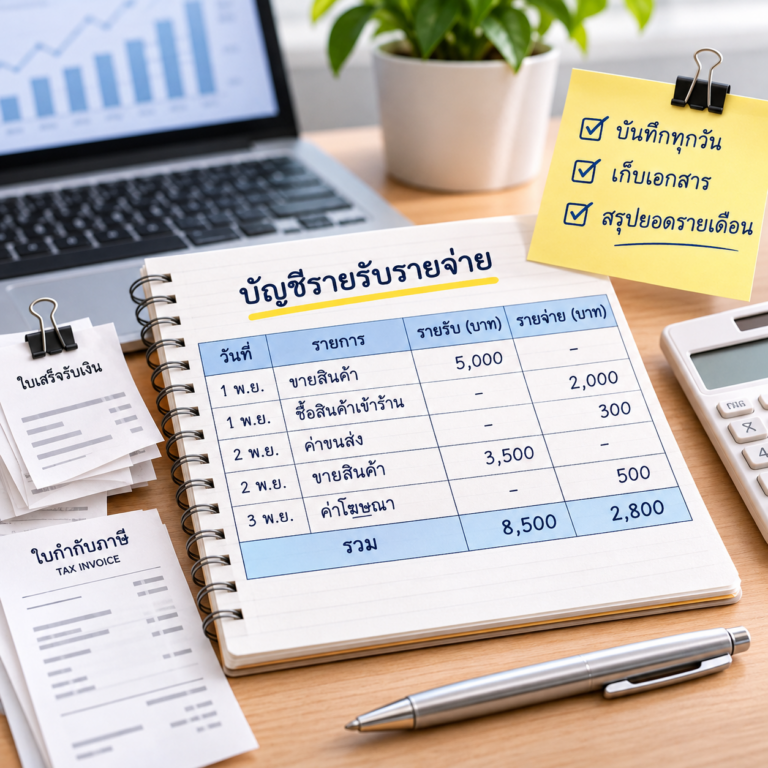
เตรียมเอกสารบัญชีรายเดือนให้ครบถ้วน ทั้งรายการเดินบัญชีธนาคาร เอกสารขาย เอกสารซื้อ ค่าใช้จ่าย และเงินเดือน เพื่อช่วยให้การทำบัญชีและจัดเตรียมข้อมูลภาษีเป็นระบบ ลดปัญหาเอกสารตกหล่นและการติดตามข้อมูลย้อนหลัง
เอกสารที่กิจการควรส่งให้สำนักงานบัญชีทุกเดือนมี 5 กลุ่มหลัก ได้แก่ Bank Statement เอกสารรายการขาย เอกสารรายการซื้อ เอกสารค่าใช้จ่าย และเอกสารเงินเดือน โดยแต่ละกิจการอาจต้องจัดเตรียมเอกสารเพิ่มเติมตามประเภทธุรกิจและรายการที่เกิดขึ้นจริง การส่งเอกสารครบถ้วนช่วยให้สำนักงานบัญชีบันทึกรายการและตรวจสอบข้อมูลภาษีได้อย่างต่อเนื่อง
ทำไมกิจการต้องส่งเอกสารให้สำนักงานบัญชีทุกเดือน?
การทำบัญชีรายเดือนไม่ได้พิจารณาเฉพาะยอดเงินเข้าและออกจากบัญชีธนาคารเท่านั้น แต่ต้องอาศัยเอกสารประกอบธุรกรรมเพื่อระบุว่ารายการแต่ละรายการเป็นรายได้ ต้นทุน ค่าใช้จ่าย ลูกหนี้ เจ้าหนี้ หรือรายการประเภทอื่น
หากเอกสารไม่ครบ อาจทำให้สำนักงานบัญชีต้องติดตามข้อมูลเพิ่มเติม เกิดความล่าช้าในการบันทึกบัญชี และส่งผลต่อการจัดเตรียมข้อมูลสำหรับยื่นภาษี
การรวบรวมเอกสารอย่างเป็นระบบตั้งแต่ต้นเดือนจึงช่วยให้ทั้งเจ้าของกิจการและสำนักงานบัญชีทำงานร่วมกันได้สะดวกขึ้น
เอกสารที่ต้องส่งสำนักงานบัญชีทุกเดือน มีอะไรบ้าง?
โดยทั่วไป กิจการควรจัดเตรียมเอกสารหลัก 5 ประเภท ดังนี้
1. Bank Statement หรือรายการเดินบัญชีธนาคาร
Bank Statement เป็นเอกสารแสดงรายการรับเงิน จ่ายเงิน และยอดคงเหลือของบัญชีธนาคาร ช่วยให้สำนักงานบัญชีตรวจสอบความเคลื่อนไหวของเงินและกระทบยอดกับรายการทางบัญชี
เอกสารที่ควรเตรียม ได้แก่
- รายการเดินบัญชีธนาคารทุกบัญชีที่ใช้ในกิจการ
- หลักฐานการโอนเงินและรับเงิน
- รายละเอียดรายการรับจ่ายที่ไม่สามารถระบุได้จาก Statement
- หลักฐานค่าธรรมเนียมธนาคารและรายการอื่นที่เกี่ยวข้อง
หากบริษัทมีบัญชีธนาคารหลายบัญชี ควรส่งข้อมูลให้ครบทุกบัญชีที่ใช้ดำเนินธุรกิจ
2. เอกสารรายการขายและรายรับ
เอกสารการขายใช้ประกอบการบันทึกรายได้ ลูกหนี้การค้า และภาษีที่เกี่ยวข้อง โดยควรส่งทั้งรายการที่ได้รับชำระเงินแล้วและรายการขายเชื่อ
ตัวอย่างเอกสาร ได้แก่
- ใบแจ้งหนี้
- ใบกำกับภาษีขาย
- ใบเสร็จรับเงิน
- ใบส่งสินค้า
- หนังสือรับรองการหักภาษี ณ ที่จ่ายที่ได้รับจากลูกค้า
- รายงานยอดขายจากระบบ POS หรือแพลตฟอร์มออนไลน์ หากมี
กิจการควรตรวจสอบยอดขายและเอกสารประกอบให้ตรงกับธุรกรรมที่เกิดขึ้นจริง
3. เอกสารรายการซื้อสินค้าและวัตถุดิบ
เอกสารการซื้อช่วยให้สำนักงานบัญชีบันทึกต้นทุน สินค้าคงเหลือ และเจ้าหนี้การค้าได้ถูกต้อง โดยเฉพาะกิจการที่มีการซื้อสินค้าเพื่อจำหน่ายหรือใช้วัตถุดิบในการผลิต
ตัวอย่างเอกสาร ได้แก่
- ใบสั่งซื้อ หากมี
- ใบแจ้งหนี้จากผู้ขาย
- ใบส่งสินค้าและใบรับสินค้า
- ใบกำกับภาษีซื้อ
- ใบเสร็จรับเงิน
- หลักฐานการชำระเงิน
- รายงานสินค้าคงเหลือ หากเกี่ยวข้อง
ควรตรวจสอบรายละเอียดผู้ขาย รายการสินค้า จำนวนเงิน และข้อมูลในใบกำกับภาษีให้ถูกต้องก่อนส่งสำนักงานบัญชี
4. เอกสารค่าใช้จ่ายในการดำเนินธุรกิจ
ค่าใช้จ่ายในการดำเนินธุรกิจมีหลายประเภท เช่น ค่าเช่าสำนักงาน ค่าเดินทาง ค่าขนส่ง ค่าโฆษณา และค่าบริการต่าง ๆ
เอกสารที่ควรจัดเตรียม ได้แก่
- ใบแจ้งหนี้และใบเสร็จรับเงิน
- ใบกำกับภาษีที่เกี่ยวข้อง
- หลักฐานค่าเช่าและค่าสาธารณูปโภค
- เอกสารค่าเดินทางและค่าขนส่ง
- เอกสารค่าบริการและค่าโฆษณา
- หนังสือรับรองการหักภาษี ณ ที่จ่าย
- หลักฐานการชำระเงิน
ทั้งนี้ ค่าใช้จ่ายทางบัญชีและรายจ่ายที่นำมาหักในการคำนวณภาษีอาจมีหลักเกณฑ์แตกต่างกัน จึงควรจัดเก็บเอกสารให้ครบถ้วนเพื่อใช้ประกอบการพิจารณา
5. เอกสารเงินเดือนและข้อมูลพนักงาน
กิจการที่มีพนักงานควรจัดเตรียมข้อมูลเงินเดือนและรายการที่เกี่ยวข้อง เพื่อใช้บันทึกค่าใช้จ่ายและตรวจสอบภาระผูกพันของบริษัท
ตัวอย่างเอกสาร ได้แก่
- รายงานสรุปเงินเดือนพนักงาน
- รายการค่าล่วงเวลา โบนัส และค่าตอบแทนเพิ่มเติม
- รายการหักเงินเดือน
- ข้อมูลพนักงานเข้าใหม่และลาออก
- รายการเงินสมทบประกันสังคม
- ข้อมูลภาษีเงินได้หัก ณ ที่จ่าย
- หลักฐานการจ่ายเงินเดือน
หากมีการเปลี่ยนแปลงเงินเดือนหรือจำนวนพนักงาน ควรแจ้งสำนักงานบัญชีหรือผู้รับผิดชอบงานเงินเดือนให้ทราบตามรอบที่กำหนด
ตารางสรุปเอกสาร
ประเภทเอกสาร | ตัวอย่าง | ใช้ประกอบงาน |
Bank Statement | รายการเดินบัญชี หลักฐานโอนเงิน | ตรวจสอบเงินรับจ่าย |
เอกสารขาย | ใบกำกับภาษี ใบเสร็จ ใบแจ้งหนี้ | บันทึกรายได้และลูกหนี้ |
เอกสารซื้อ | ใบรับสินค้า ใบกำกับภาษีซื้อ | บันทึกต้นทุนและเจ้าหนี้ |
เอกสารค่าใช้จ่าย | ค่าเช่า ค่าบริการ ค่าเดินทาง | บันทึกค่าใช้จ่าย |
เอกสารเงินเดือน | รายงานเงินเดือน ประกันสังคม | บันทึกค่าแรงและรายการที่เกี่ยวข้อง |
ความรู้จากประสบการณ์ที่นำมาใช้กับทุกบทความ
ด้วยประสบการณ์ด้านบัญชีและภาษีมากกว่า 30 ปี KPCS Accounting นำความเข้าใจจากการดูแลธุรกิจจริงมาถ่ายทอดเป็นบทความด้านบัญชี ภาษี กฎหมายธุรกิจ
และเรื่องสำคัญสำหรับผู้ประกอบการเนื้อหาถูกจัดทำให้เข้าใจง่าย และเชื่อมโยงกับสถานการณ์ที่ผู้ประกอบการพบในการดำเนินธุรกิจ
เพื่อช่วยให้สามารถนำข้อมูลไปใช้ประกอบการตัดสินใจและเตรียมความพร้อมได้อย่างเหมาะสม
วิธีจัดเตรียมเอกสารบัญชีรายเดือนให้ครบถ้วน
กิจการสามารถจัดระบบการส่งเอกสารให้สำนักงานบัญชีได้ด้วยขั้นตอนต่อไปนี้
- แยกเอกสารตามประเภท จัดกลุ่มเอกสารขาย ซื้อ ค่าใช้จ่าย ธนาคาร และเงินเดือน เพื่อให้ตรวจสอบได้ง่าย
- ตรวจสอบรายละเอียดเอกสาร ตรวจสอบวันที่ เลขที่เอกสาร ชื่อผู้ซื้อหรือผู้ขาย เลขประจำตัวผู้เสียภาษี และจำนวนเงินตามความเกี่ยวข้อง
- จัดเก็บหลักฐานการรับและจ่ายเงิน จับคู่หลักฐานการโอนเงินกับใบแจ้งหนี้หรือใบเสร็จรับเงิน เพื่อช่วยตรวจสอบรายการได้สะดวก
- ตรวจสอบรายการเดินบัญชีธนาคาร เปรียบเทียบรายการเงินเข้าออกกับเอกสารที่มี และเตรียมคำชี้แจงสำหรับรายการที่ยังไม่ทราบรายละเอียด
- ส่งเอกสารตามรอบที่ตกลงกัน กำหนดวันส่งเอกสารให้เหมาะสมกับรอบงานบัญชีและการจัดเตรียมข้อมูลภาษีของกิจการ
ควรส่งเอกสารให้สำนักงานบัญชีภายในวันที่เท่าไร?
การส่งเอกสารให้สำนักงานบัญชีไม่มีวันที่กำหนดเหมือนกันทุกกิจการ โดยขึ้นอยู่กับรอบงานและข้อตกลงระหว่างบริษัทกับสำนักงานบัญชี
โดยทั่วไปควรรวบรวมเอกสารของเดือนที่ผ่านมาและส่งในช่วงต้นเดือนถัดไป เพื่อให้มีเวลาเพียงพอสำหรับตรวจสอบรายการและเตรียมข้อมูลก่อนถึงกำหนดยื่นภาษี
ทั้งนี้ วันส่งเอกสารภายในกิจการและวันครบกำหนดยื่นแบบภาษีตามกฎหมายเป็นคนละเรื่องกัน
หากส่งเอกสารบัญชีไม่ครบจะเกิดอะไรขึ้น?
การส่งเอกสารไม่ครบอาจทำให้เกิดปัญหา เช่น
- บันทึกรายการบัญชีได้ไม่ครบถ้วน
- ต้องติดตามข้อมูลหรือเอกสารย้อนหลัง
- ตรวจสอบยอดเงินในบัญชีธนาคารได้ยาก
- ข้อมูลลูกหนี้และเจ้าหนี้คลาดเคลื่อน
- การจัดเตรียมข้อมูลภาษีล่าช้า
- มีหลักฐานประกอบรายจ่ายหรือภาษีซื้อไม่เพียงพอ
หากพบว่าเอกสารสูญหาย ควรแจ้งสำนักงานบัญชีและติดต่อผู้ออกเอกสารเพื่อขอหลักฐานทดแทนตามวิธีที่ถูกต้อง
สามารถส่งเอกสารบัญชีเป็นไฟล์ออนไลน์ได้หรือไม่?
กิจการสามารถจัดส่งเอกสารให้สำนักงานบัญชีผ่านช่องทางดิจิทัล เช่น PDF หรือระบบจัดเก็บเอกสารออนไลน์ ตามวิธีที่ตกลงกัน
การจัดเก็บไฟล์แยกตามเดือนและประเภทเอกสารช่วยให้ค้นหาและตรวจสอบข้อมูลได้สะดวกขึ้น แต่ยังต้องปฏิบัติตามข้อกำหนดเกี่ยวกับการจัดทำและเก็บรักษาเอกสารบัญชีและภาษีที่เกี่ยวข้อง
เอกสารบัญชีต้องเก็บรักษาไว้นานเท่าไร?
โดยทั่วไป พระราชบัญญัติการบัญชี พ.ศ. 2543 กำหนดให้ผู้มีหน้าที่จัดทำบัญชีเก็บรักษาบัญชีและเอกสารประกอบการลงบัญชีไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชี โดยบางกรณีอาจมีข้อกำหนดให้เก็บรักษานานกว่านั้น กิจการควรจัดเก็บเอกสารให้เป็นระบบและสามารถนำมาแสดงเพื่อตรวจสอบได้เมื่อจำเป็น
KPCS Accounting ช่วยดูแลงานบัญชีรายเดือนอย่างไร?
สำนักงานบัญชี KPCS Accounting ให้บริการรับทำบัญชีรายเดือนสำหรับบริษัท ห้างหุ้นส่วน และผู้ประกอบการ โดยดูแลการบันทึกบัญชี การจัดเตรียมข้อมูลภาษี และการตรวจสอบเอกสารตามขอบเขตบริการที่ตกลงกัน
การจัดเตรียมเอกสารอย่างเป็นระบบช่วยให้การทำบัญชีดำเนินไปอย่างต่อเนื่อง และช่วยให้ผู้ประกอบการติดตามข้อมูลทางการเงินของกิจการได้สะดวกขึ้น
ศึกษารายละเอียดเพิ่มเติมได้ที่บริการ รับทำบัญชีรายเดือน พร้อมยื่นภาษี ของ KPCS Accounting
สรุป 5 เอกสารที่กิจการต้องส่งสำนักงานบัญชีทุกเดือน
เอกสารหลักที่กิจการควรเตรียม ได้แก่ Bank Statement เอกสารขาย เอกสารซื้อ เอกสารค่าใช้จ่าย และเอกสารเงินเดือน โดยรายการที่ต้องส่งจริงขึ้นอยู่กับลักษณะธุรกิจและธุรกรรมที่เกิดขึ้น การรวบรวมเอกสารให้ครบถ้วนและส่งตามรอบที่กำหนดช่วยลดปัญหาการติดตามข้อมูลย้อนหลัง และสนับสนุนการทำบัญชีและภาษีให้เป็นระบบมากขึ้น
ให้ KPCS Accounting จัดการเอกสารบัญชีรายเดือนให้เป็นระบบ
กำลังมองหาสำนักงานบัญชีที่ช่วยดูแลงานบัญชีและภาษีรายเดือนสำหรับบริษัทหรือห้างหุ้นส่วน?
KPCS Accounting พร้อมให้คำปรึกษาและดูแลงานบัญชีตามขอบเขตบริการ เพื่อให้ผู้ประกอบการจัดการเอกสารและข้อมูลบัญชีได้อย่างเหมาะสม
บทความที่เกี่ยวข้องที่คุณอาจสนใจ
คำถามที่พบบ่อยเกี่ยวกับเอกสารที่ต้องส่งสำนักงานบัญชีทุกเดือน (FAQ)
แหล่งอ้างอิงหลัก
กรมสรรพากร — หลักเกณฑ์เกี่ยวกับใบกำกับภาษีและภาษีซื้อ
กรมสรรพากร — หลักเกณฑ์การหักภาษี ณ ที่จ่าย
กรมพัฒนาธุรกิจการค้า — การจัดทำบัญชีและเอกสารประกอบการลงบัญชี
พระราชบัญญัติการบัญชี พ.ศ. 2543
ปรึกษาทีมงาน KPCS Accounting
แจ้งบริการที่ต้องการหรือข้อมูลเบื้องต้นของกิจการ ทีมงานจะติดต่อกลับเพื่อแนะนำบริการและประเมินขอบเขตงานที่เหมาะสม